资讯
公开发布的经纪公司更新与市场内容。
资讯
公开发布的经纪公司更新与市场内容。
2026年联邦预算案提议将CDIC存款保险上限从10万加元提高至25万加元,为20余年来首次,并针对卖房等人生事件推出临时高额保障,同时取消注册账户的保险上限。对于大温房产交易中需要短期存放大额首付或售房款的买家和卖家而言,这直接关系到资金在交易空窗期的银行安全性。
11月5日联邦预算提出将现有住宅外国买家禁购令延长至2029年1月1日,同时拟豁免新建住宅。对大温市场而言,这意味着部分被限制的资金可能重新流入新房和楼花领域,但BC省20%的附加物业转让税仍然独立适用,能买不等于买得起,买家和开发商都需重新评估成本与机会。
路透社已开始追踪2026年加拿大联邦预算的关键提案动向,渥太华的财政方向正提前进入公众视野。对大温地区的买家、卖家和投资者而言,联邦层面在住房计划、税务及基建上的决策,往往比政策正式落地更早影响本地的交易节奏、持有成本和买方信心。
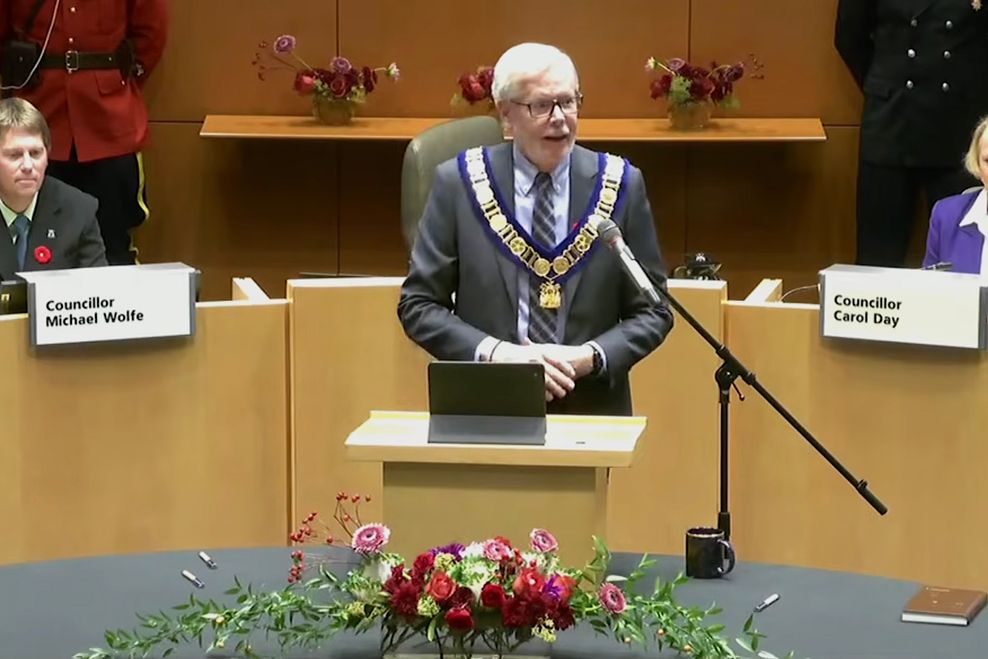
2026年11月2日,列治文25年来首任新市长Rob Howard就职,将滨水贸易会展中心列为首要施政目标,重新点燃Bridgeport天车站附近City Centre的发展想象。然而,最可能落地的Duck Island地块(原列治文夜市址)因获批开发商陷入严重财务危机,目前正处于法院强制出售程序,买家和投资人需区分政治愿景与土地现实。
2026年10月大温地产局数据显示,成交量与新挂牌量双双下跌约10%,央行意外加息与省选突袭让买卖双方同时选择观望。在房价全年走低但借贷成本攀升的悖论下,市场陷入"进一步退两步"的僵局。
Re/Max 2026年秋季报告显示,大温部分郊区零售空置率跌破1%、市中心低于3%,在高企的建造成本与融资压力下,BC省投资者正转向成熟的社区商场和工业物业。对本地房地产市场而言,这意味着已有稳定现金流的优质商业资产正在承接原本投向新建项目的资金,无论是投资布局还是自住家庭的社区配套价值,都值得重新审视。
加拿大央行于2026年10月28日将基准利率上调0.25个百分点至2.5%,这是三年来的首次加息。央行明确表示此举是为了遏制由地缘政治冲突引发的能源通胀向整体经济蔓延。对大温地区的买家、卖家和投资者而言,这意味着房贷审批门槛和月供压力立即上升,低成本借贷的时代至少短期内已告一段落。
加拿大央行将于2026年10月28日上午9:45公布隔夜利率决定并同步发布季度货币政策报告,行长Tiff Macklem将于10:30举行新闻发布会——大温地产买家、卖家及房贷持有者在市场完全消化消息前,有一个关键窗口期来预判政策走向。
经过三十年高速增长,大温地区在移民收紧、高利率和美国关税压力下进入转型期。素里、奇利瓦克、百老汇走廊和枫树岭工业用地的新动向,正在改变本地买家和投资者的选址逻辑。
2026年第二季度大温地区商业地产交易量环比暴跌14%至285宗,但交易总额同比大增16.3%至15.4亿加元。办公楼交易较上季度崩盘42%,而土地市场却在住宅库存高企的背景下意外企稳,可能暗示土地价格已触底。
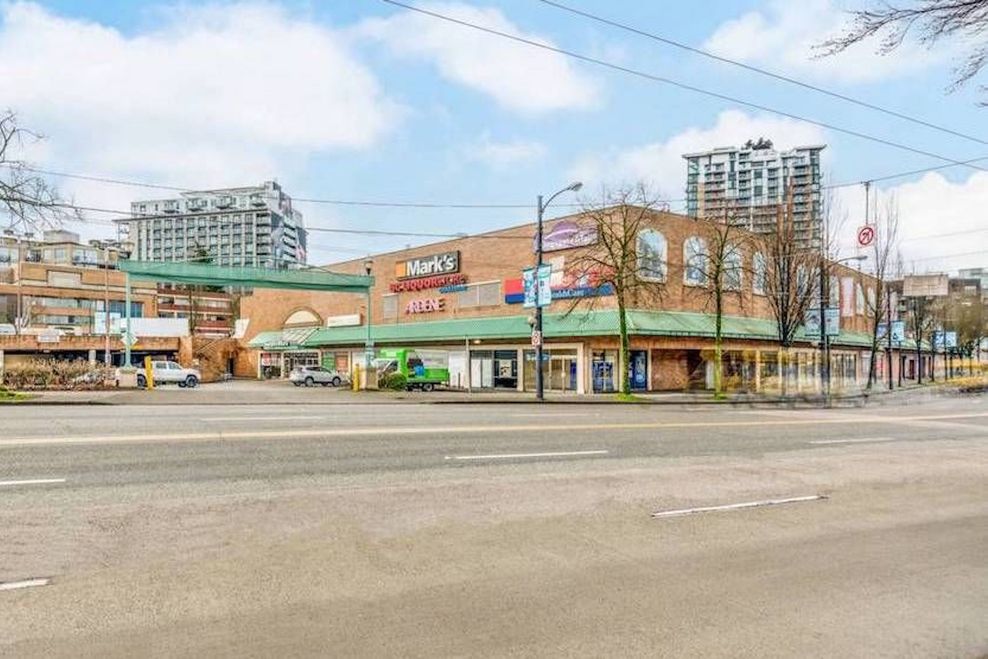
OneCity Vancouver提议将Kingsgate Mall这块3.2英亩的地块重新开发为包含公立学校、教职员可负担出租住宅、托儿设施及潜在水上运动中心的综合用途项目。若该党在10月17日市选中获得影响力,这一需重新分区、跨政府协作的宏大计划或将改变Mount Pleasant社区格局。
Beem Credit Union指出,仅关注首付储蓄对BC省购房者而言是「过于粗糙的标准」。数据显示25至39岁租客中85.5%希望5至10年内买房,但该年龄段夫妇的中位注册储蓄仅2万加元,单身者仅1.5万加元,远低于大温实际首付需求。